🧠 Samsung・SK hynixが大増産、韓国は月60万枚超の能力を追加へ
AIサーバー向けメモリ需要が急拡大するなか、韓国と中国によるメモリ半導体の設備投資競争が新たな段階に入っています。韓国銀行が2026年9月に公表した中国半導体産業に関する分析では、Samsung Electronicsの平沢P4・P5やSK hynixの龍仁Y1などの稼働・増強により、韓国では2028年以降に月60万枚を超える12インチウエハー処理能力が追加される見通しです。一方、中国DRAM大手CXMT(長鑫存儲)も現在の月約30万枚から、2028年には月50万~60万枚程度まで能力を引き上げるとみられています。単純な増加幅では韓国が約60万枚超、CXMTが約20万~30万枚となり、韓国銀行は今後3~5年程度では韓国のメモリ生産規模が中国を上回る状態が続くと分析しています。
ただし、この数字には注意が必要です。韓国側の「60万枚超」はSamsungとSK hynixによるDRAMとNANDを含む追加能力なのに対し、CXMTの数字は基本的にDRAMの生産能力を示しています。また半導体の「月産ウエハー枚数」は完成したメモリチップの数ではなく、工場へ投入できるウエハー量を表す指標です。同じ月10万枚でも、製造プロセス、1枚から取れるダイ数、歩留まり、DRAMの世代、製品構成によって実際に販売できるメモリ容量(bit output)は大きく変わります。したがって「韓国60万枚増、中国30万枚増だから実力差もそのまま2倍広がる」と解釈するのは正確ではありません。むしろ今回の報告で重要なのは、中国が猛烈に設備を増やしているにもかかわらず、韓国側もそれ以上の規模で先端メモリへの投資を続けている点です。
🇨🇳 CXMTは月30万→最大60万枚へ、中国DRAMが「量」で急接近
中国側で存在感を急速に高めているのがCXMTです。現在は合肥や北京を中心に月約30万枚規模のDRAM生産能力を持つと推定され、新工場の建設によって2028年には月55万~60万枚規模へ達する可能性があります。さらに2026年には大型IPOで巨額の資金を調達し、新しい製造拠点への投資を加速。中国政府・地方政府による半導体国産化政策も追い風となっています。2026年第2四半期にはCXMTの世界DRAM売上シェアが約10%に到達したとの市場調査もあり、数年前までSamsung、SK hynix、Micronの「3社寡占」に近かったDRAM市場で、中国メーカーが無視できない第4勢力へ成長しつつあります。
中国の増産計画を整理すると、規模の大きさが見えてきます。
- 🇨🇳 CXMT:現在約30万枚/月 → 2028年に約50万~60万枚/月を視野
- 🏭 新規工場:上海に加えて北京などでも生産拠点拡大を検討
- 💾 DRAM:汎用品だけでなくLPDDRなど高性能・低消費電力製品へ拡大
- 🧠 HBM:AI向け高帯域メモリへの参入・技術開発を加速
- 💽 YMTC:NANDで存在感を拡大し、中国のメモリ自給率向上を後押し
- 💰 資金面:株式市場と政府・地方政府の支援を利用して大型設備投資を継続
特に見逃せないのが、CXMTが「安価な旧世代DRAMだけを作る企業」から脱却しつつあることです。2026年には次世代モバイル向けDRAMへの展開を進める一方、HBMにも取り組んでいます。韓国勢との技術差はなお存在しますが、DRAM市場では量産経験そのものが歩留まり改善やコスト低下につながるため、月60万枚級まで生産基盤を拡大できれば、中長期的には技術力を引き上げる土台にもなると考えられます。
⚙️ 「ウエハー15%なのに販売8%」――中国の弱点は歩留まりと先端技術
一方、韓国銀行が特に注意しているのが「設備能力と実際の競争力を混同してはいけない」という点です。同報告では、CXMTとNANDメーカーYMTCを含む中国勢は、28nm以下の先端メモリで世界の名目生産能力の約15%を占める一方、売上ベースでは約8%にとどまると分析されています。つまり工場へ投入できるウエハー量だけを見ると中国はかなり大きくなっていますが、そこから高性能な製品を高い歩留まりで量産し、世界市場で販売する能力にはまだ差があります。CXMTによる供給は中国国内のメモリ需要の25~30%程度にとどまるとの韓国銀行の推計もあり、中国自身が依然として海外メーカーから大量のメモリを必要としています。
さらにAI時代には「ウエハーを何枚処理できるか」だけでは競争力を測りにくくなっています。HBMは複数のDRAMダイを積層し、高度なパッケージングを組み合わせるため、従来型DRAMより多くの製造資源を必要とします。SK hynix自身も、同じメモリ容量を供給する場合でもHBMでは従来DRAMより多くのウエハーが必要になると説明しています。そのため今後は、単純なウエハー投入能力よりも、1枚のウエハーから何bitを良品として出荷できるのか、HBMなど高付加価値製品をどれだけ生産できるのか、さらに先端パッケージングまで安定して量産できるのかが重要になります。韓国が現在持つ優位は、工場の数だけではなく、この「歩留まり×先端プロセス×HBM×パッケージング」の組み合わせにあります。
🚀 AI需要でSamsung・SK hynixも投資加速、ただし中国の追撃は長期的な脅威
韓国勢も投資の手を緩めていません。SK hynixは2026年8月、龍仁Y2と清州M17へ合計約54兆ウォンを投じる計画を承認しました。Y2はHBMを含む次世代DRAMの生産拠点となり、最初のクリーンルームを2029年6月に開設する計画です。M17はAIデータセンターで需要が増えているエンタープライズSSD向けNANDを担い、2028年12月のクリーンルーム開設を予定しています。さらに龍仁Y1は最初のクリーンルーム稼働を2027年2月へ前倒し。SK hynixは龍仁だけで最終的に4つの大型ファブを建設し、当初2045年としていた完成時期を2033年まで12年前倒しする方針を示しています。AI需要を一時的な「メモリサイクル」ではなく、長期的な構造変化とみていることが分かります。
ただし、韓国銀行は中国を過小評価すべきでもないとしています。米国の輸出規制によって、中国企業はEUV露光装置をはじめとする最先端製造装置へのアクセスで不利な状況にありますが、その制約こそが中国国内で材料、製造装置、設計、製造、パッケージングまで自前でそろえる動きを加速させています。CXMTとYMTCが巨大な国内需要を利用して量産経験を蓄積すれば、短期的には韓国のHBM優位が維持されても、汎用DRAMやNANDでは中国勢の大量供給が価格競争を激化させる可能性があります。実際、CXMTはすでに世界DRAM市場で約10%規模まで成長しており、「中国勢はまだ小さいから問題ない」と言える段階ではなくなりつつあります。
今後のメモリ市場を見る際には、次の4つを分けて考えると状況を理解しやすくなります。
- 📊 ウエハー生産能力:工場へ毎月何枚投入できるか
- 💾 bit出荷量:実際にどれだけのメモリ容量を良品として出荷できるか
- 💰 売上・利益:HBMなど高単価製品をどれだけ販売できるか
- 🧠 技術力:先端DRAM、HBM、積層・パッケージング、歩留まりでどこまで差があるか
中国が最も速く追いついているのは「生産能力」であり、韓国が依然として強いのは「先端製品と収益性」です。この2つを区別することが、Samsung、SK hynix、CXMTの競争を読み解くうえで重要になります。
🔎 まとめ:2028年までは韓国優位、それでも「中国の月60万枚」は無視できない
2028年前後までを見ると、SamsungとSK hynixの設備増強によって韓国には月60万枚超の追加生産能力が加わる一方、CXMTも現在の月約30万枚から最大60万枚規模へ倍増する見通しです。歩留まり、先端DRAM、HBM、パッケージングまで考慮すれば、韓国銀行は今後数年間について韓国の技術的優位が続くとみています。しかし長期的には、中国が巨大な国内市場と資金力を利用して量産規模を拡大し続ければ、汎用メモリの価格形成や世界シェアに大きな影響を及ぼす可能性があります。つまり今回の数字は「韓国が中国を引き離した」という単純な話ではなく、韓国がAI向け先端メモリで上へ逃げ、中国が圧倒的な設備投資で下から追い上げる、二層構造のメモリ競争が始まっていることを示しているといえます。
📚 参考・出典
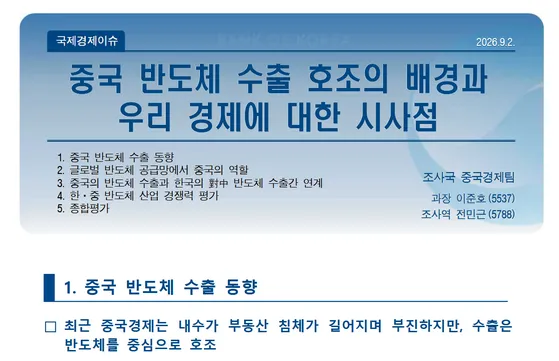
・韓国銀行「중국 반도체 수출 호조의 배경과 우리 경제에 대한 시사점(中国半導体輸出好調の背景と韓国経済への示唆)」
韓国銀行 公式レポート
・SK hynix「Yongin Y2・Cheongju M17への54兆ウォン投資」
SK hynix Newsroom
・SK hynix「中長期投資戦略」
SK hynix Newsroom
・SK hynix「Yongin Semiconductor Clusterへの設備投資」
SK hynix Newsroom
・Reuters「SK Hynix board approves $38 billion investments for Yongin and Cheongju」
Reuters
・Reuters「China’s memory chip makers ride AI boom to new power」
Reuters
・Reuters「CXMT plans second chip plant in Beijing」
Reuters
・Seoul Economic Daily「CXMT Tops 10% of DRAM Market」
Seoul Economic Daily